Hà Nội: Vụ án Hoàng Hường lập hàng chục công ty phân tán doanh thu
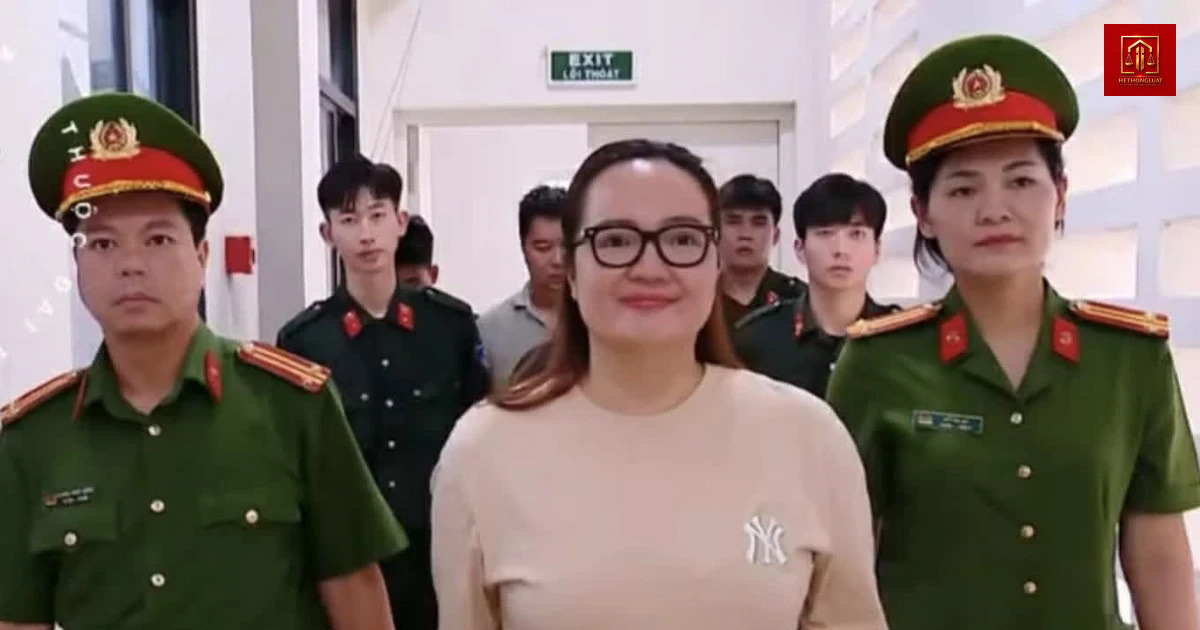
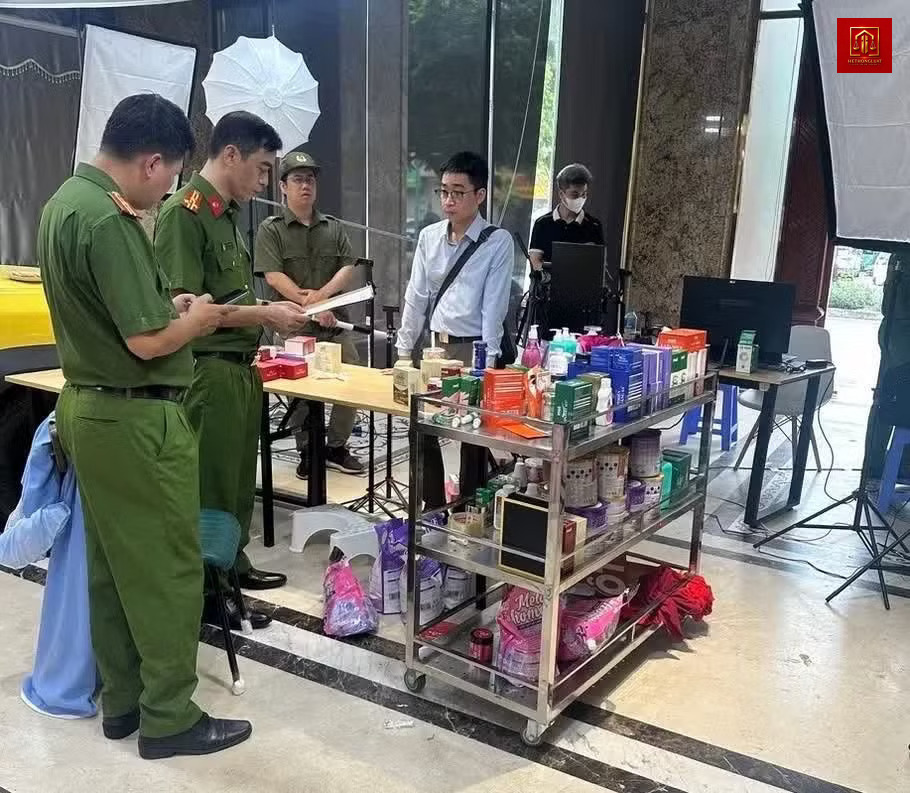
Hà Nội: Vụ án Hoàng Hường lập hàng chục công ty phân tán doanh thu. Với thủ đoạn tinh vi, hệ thống kinh doanh của Hoàng Hường đã tạo ra doanh thu hàng nghìn tỷ đồng nhưng cố tình để ngoài sổ sách nhằm né tránh nghĩa vụ thuế. Cơ quan điều tra vừa chính thức khởi tố 7 đối tượng liên quan về hành vi vi phạm quy định về kế toán gây hậu quả nghiêm trọng theo Điều 221 Bộ luật Hình sự. Hoàng Thị Hường (SN 1988, quê Phú Thọ), Tổng giám đốc Công ty cổ phần dược phẩm Hoàng Hường, vốn xuất thân là người kinh doanh chuỗi nhà thuốc từ năm 2010. Đến năm 2021, khi xu hướng bán hàng trực tuyến bùng nổ, Hường bắt đầu livestream bán nước súc miệng và đạt doanh số ấn tượng. Nhận thấy tiềm năng, Nguyễn Thị Tường An (SN 1993, trú tại Hà Nội) đã đề nghị hợp tác, hỗ trợ Hường xây dựng bộ máy quản lý, tuyển dụng nhân sự và tổ chức hệ thống kinh doanh bài bản. Thủ đoạn chủ chốt mà nhóm đối tượng này sử dụng là thành lập hàng loạt doanh nghiệp và hộ kinh doanh nhưng nhờ người thân, nhân viên đứng tên để tránh ảnh hưởng trực tiếp đến Hoàng Hường. Thay vì ký hợp đồng với đơn vị vận chuyển dưới danh nghĩa doanh nghiệp, các đối tượng sử dụng tư cách cá nhân để ký kết, giúp doanh thu không bị báo cáo đầy đủ. Mọi hoạt động bán hàng được quản lý qua phần mềm PushSale, với dòng tiền thu về chủ yếu thông qua các đơn vị vận chuyển. Trong giai đoạn 2021-2022, cơ quan điều tra xác định nhóm này đã để ngoài sổ sách, không kê khai thuế số tiền lên tới 1.600 tỷ đồng.
Khi Nguyễn Thị Tường An rời đi vào tháng 3/2023, doanh số sụt giảm, Hường đã mời hai nhân viên cũ là Nguyễn Thị Thoa và Hoàng Anh Dũng quay lại điều hành để mở rộng hệ thống. Đặc biệt, để tối ưu hóa việc trốn thuế, nhóm đối tượng thành lập 55 hộ kinh doanh. Dù trên danh nghĩa là các đơn vị độc lập, thực tế 55 hộ này đều nằm dưới sự điều hành của hệ thống Hoàng Hường. Theo tính toán, hộ kinh doanh chỉ chịu mức thuế 1,5%, thấp hơn nhiều so với mức thuế doanh nghiệp phải gánh chịu. Kết quả xác minh cho thấy, 36 hộ kinh doanh đã kê khai doanh thu khoảng 2.100 tỷ đồng và nộp hơn 30 tỷ đồng tiền thuế.
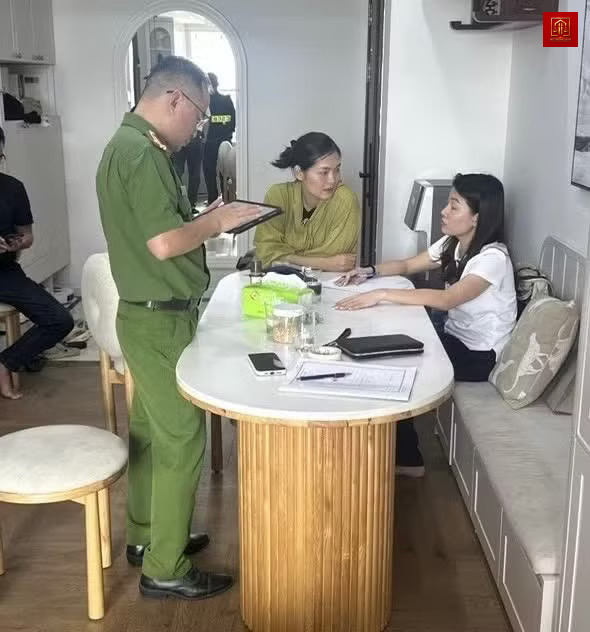
Tuy nhiên, nếu số tiền này kê khai qua doanh nghiệp, riêng thuế giá trị gia tăng 8% đã lên tới hơn 160 tỷ đồng. Đến tháng 9/2025, hệ thống này tiếp tục mở rộng với 18 công ty, nhưng doanh thu kê khai chỉ hơn 800 tỷ đồng, do phần lớn đã bị tách sang các hộ kinh doanh. Để che giấu hành vi, nhóm đối tượng sử dụng hai hệ thống sổ sách kế toán riêng biệt. Hệ thống sổ sách thực tế được kế toán trưởng Nguyễn Duy Khánh theo dõi qua các file Excel và phần mềm nội bộ như MISA. Sau mỗi năm, các đối tượng mua tài khoản phần mềm mới và xóa dữ liệu cũ nhằm gây khó khăn cho việc thu thập chứng cứ.
Tổng doanh thu hệ thống từ tháng 8/2021 đến tháng 6/2025 được xác định khoảng 4.600 tỷ đồng. Hiện 7 đối tượng bị khởi tố gồm: Hoàng Thị Hường, Nguyễn Thị Tường An, Hoàng Anh Dũng, Nguyễn Thị Thoa, Nguyễn Hoài Nam, Nguyễn Duy Khánh và Nguyễn Thị Hường. Phân tích pháp lý: Hành vi của các đối tượng trong vụ án Hoàng Hường được cơ quan chức năng xác định có dấu hiệu phạm tội vi phạm quy định về kế toán gây hậu quả nghiêm trọng theo Điều 221 Bộ luật Hình sự. Theo đó, việc lập hai hệ thống sổ sách, cố tình không kê khai doanh thu thực tế, thành lập các đơn vị trung gian (hộ kinh doanh, công ty ma) để phân tán doanh thu là hành vi gian lận kế toán nhằm mục đích trốn thuế. Căn cứ vào Điều 221, người nào thiết lập, sử dụng sổ sách kế toán không đúng quy định hoặc để ngoài sổ sách kế toán các tài sản, nguồn vốn, doanh thu gây thiệt hại nghiêm trọng cho ngân sách nhà nước sẽ bị xử lý hình sự tùy theo mức độ vi phạm.
Khuyến nghị: Để đảm bảo tuân thủ pháp luật trong hoạt động kinh doanh, các cá nhân và doanh nghiệp cần thực hiện các bước sau: (1) Tuân thủ nghiêm ngặt chế độ sổ sách kế toán, đảm bảo phản ánh trung thực, chính xác mọi giao dịch tài chính; (2) Thực hiện kê khai và nộp thuế đầy đủ theo quy định của pháp luật, không sử dụng các thủ đoạn như thành lập nhiều đơn vị trung gian để phân tán doanh thu; (3) Thường xuyên rà soát, kiểm tra hệ thống quản lý tài chính nội bộ; (4) Nếu có vướng mắc về chính sách thuế, doanh nghiệp nên tham vấn các đơn vị tư vấn pháp luật uy tín như Hệ Thống Luật (hethongluat.vn) để tránh rủi ro pháp lý đáng tiếc.
Câu hỏi thường gặp
Hành vi lập hai hệ thống sổ sách kế toán bị xử lý thế nào?
Việc lập hai hệ thống sổ sách để che giấu doanh thu thực tế là hành vi vi phạm quy định về kế toán. Nếu gây hậu quả nghiêm trọng, cá nhân vi phạm có thể bị truy cứu trách nhiệm hình sự theo Điều 221 Bộ luật Hình sự với khung hình phạt nghiêm khắc tùy theo tính chất và quy mô thiệt hại.
Tại sao chia nhỏ doanh thu sang hộ kinh doanh lại có nguy cơ pháp lý?
Việc thành lập nhiều hộ kinh doanh chỉ để phân tán doanh thu, né tránh mức thuế doanh nghiệp thực chất là hành vi gian lận thuế. Dù hộ kinh doanh có mức thuế thấp hơn, nhưng nếu hoạt động này nằm trong một hệ thống điều hành tập trung nhằm trốn tránh nghĩa vụ thuế thì vẫn bị xem là hành vi vi phạm pháp luật.
Doanh nghiệp cần làm gì để tránh rủi ro về kế toán thuế?
Doanh nghiệp cần duy trì hệ thống sổ sách kế toán minh bạch, kê khai đầy đủ doanh thu thực tế, tuân thủ đúng các quy định về thuế và thường xuyên rà soát, đối chiếu dữ liệu tài chính. Tuyệt đối không sử dụng các thủ đoạn tách doanh thu hoặc lập sổ sách giả mạo để né tránh nghĩa vụ với Nhà nước.
Bài viết liên quan
Luật sư ly hôn Đồng thuận (Thuận tình) phân chia nợ chung nhanh chóng tại Đông Sơn, Chương Mỹ, Hà Nội
[DUY XUYÊN] – Trọn gói ly hôn THUẬN TÌNH không tranh chấp tài sản – 2024
Thủ tục ly hôn Thuận tình thoả thuận quyền nuôi con – tại KBang, KBang, Gia Lai
